계좌에 −50%가 떠 있습니다. 절반을 잃었으니 50%만 오르면 돌아올 것 같지만, 본전까지는 지금 가격에서 100% 올라야 합니다. 떨어질 때와 오를 때 퍼센트를 곱하는 금액이 다르기 때문입니다.
설명을 위한 가정으로 민준 씨가 한 주에 10,000원인 주식을 100주 샀다고 하겠습니다. 쓴 돈은 100만 원입니다. 이후 주가가 5,000원이 됐고, 중간에 더 사거나 팔지는 않았습니다. 아래 계산에서는 수수료·세금·배당을 제외합니다.
50% 빠진 뒤에 50% 오르면 얼마인가요?
민준 씨의 주식은 이제 50만 원어치입니다. 여기서 주가가 50% 오르면 늘어나는 돈은 원래 넣었던 100만 원의 절반이 아닙니다.
지금 남은 50만 원의 절반, 25만 원입니다.
- 하락 뒤 평가금액: 1,000,000 × (1 − 0.5) = 500,000원
- 여기서 50% 상승: 500,000 × (1 + 0.5) = 750,000원
- 처음 금액과의 차이: 750,000 − 1,000,000 = −250,000원
50% 올랐는데도 처음보다 25만 원 적습니다. 반면 50만 원이 100만 원이 되려면 50만 원이 더 필요하죠. **남은 돈만큼 한 번 더 늘어야 하니 상승률은 100%**입니다.
한 주 가격으로 계산해도 같습니다. 5,000원에서 7,500원으로 오르는 것은 +50%, 10,000원으로 오르는 것은 +100%입니다. 계좌 전체 금액과 한 주 가격 중 어느 쪽을 쓰든, 중간에 수량이 바뀌지 않았다면 비율은 같습니다.
손실률 20%와 30%는 얼마나 올라야 돌아오나요?
이번에는 민준 씨의 100만 원이 각각 80만 원, 70만 원으로 줄어든 경우를 따로 보겠습니다. 두 하락이 연달아 일어났다는 뜻은 아닙니다.
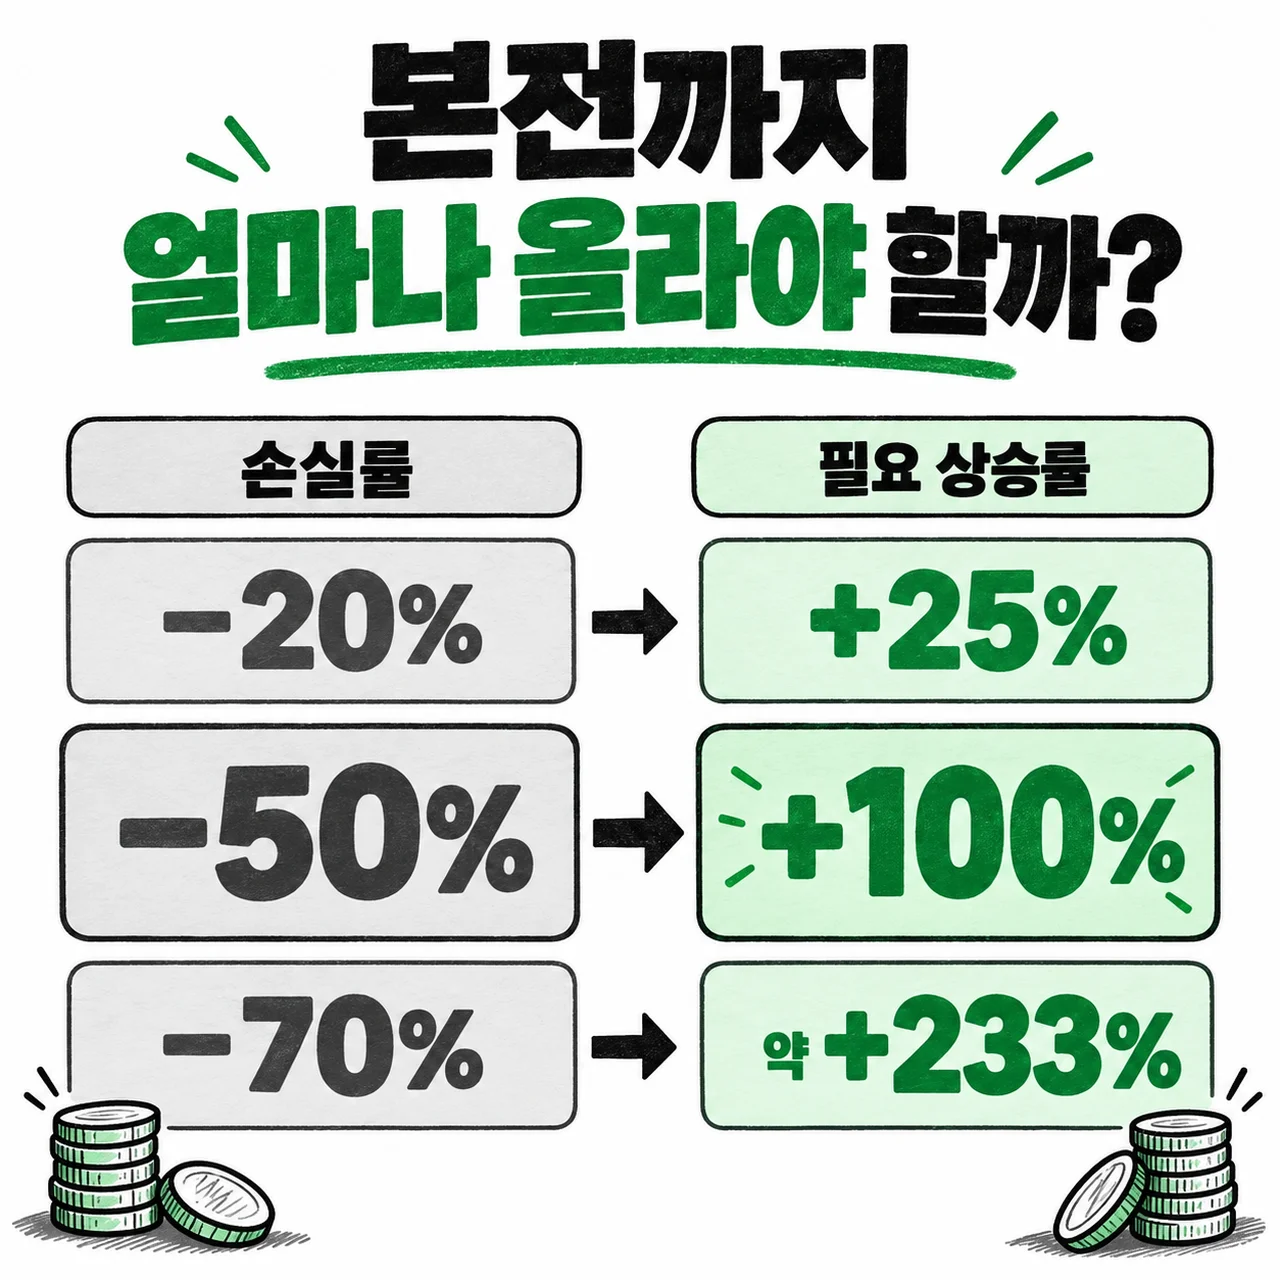
20% 손실이면 모자란 돈은 20만 원입니다. 현재 평가금액 80만 원으로 나누면 200,000 ÷ 800,000 × 100 = 25%입니다. 30% 손실이면 300,000 ÷ 700,000 × 100 = 약 42.9%가 필요합니다.
손실률이 커질수록 되돌아오는 데 필요한 상승률은 더 가파르게 커집니다.
| 현재 손실률 | 본전까지 필요한 상승률 |
|---|---|
| −10% | 약 +11.1% |
| −20% | +25% |
| −30% | 약 +42.9% |
| −40% | 약 +66.7% |
| −50% | +100% |
| −60% | +150% |
| −70% | 약 +233.3% |
70%를 잃으면 100만 원 중 30만 원이 남습니다. 70만 원을 채워야 하니 700,000 ÷ 300,000 × 100 = 약 233.3%입니다. 그림에는 이 값을 정수에 가깝게 줄여 ‘약 +233%’로 표시했습니다.
계산식에는 마이너스 20을 넣으면 되나요?
회복률은 현재 가격에서 원래 가격까지 필요한 상승률을 말합니다. 손실률만 알고 있을 때는 아래 식을 씁니다.
회복률 = (1 ÷ (1 − 손실률)) − 1
이 식의 손실률에는 손실의 크기를 양수 소수로 넣습니다. −20%가 표시돼 있다면 0.2를 넣는 겁니다. −20이나 −0.2를 넣으면 다른 계산이 됩니다.
- 20% 손실: (1 ÷ (1 − 0.2)) − 1 = 0.25 → 25%
- 50% 손실: (1 ÷ (1 − 0.5)) − 1 = 1 → 100%
처음 금액을 1이라고 두면, 20% 하락한 뒤에는 0.8이 남습니다. 1 ÷ 0.8 = 1.25는 현재 금액의 1.25배가 되어야 한다는 뜻입니다. 여기서 이미 있는 1배를 빼면 앞으로 늘어야 할 0.25배만 남습니다.
현재가와 평단가를 알고 있다면 ‘평단가 ÷ 현재가 − 1’로 바로 구해도 됩니다. 민준 씨는 (10,000 ÷ 5,000 − 1) × 100 = 100%입니다. 손실률 100%에서는 나누는 값이 0이 되어 이 식으로 회복률을 구할 수 없습니다.
물타기로 평단가가 낮아지면 손해도 줄어드나요?
같은 현재가에서 평단가가 내려가면 본전까지 필요한 상승률도 낮아집니다. 하지만 추가 매수 직후 주가가 그대로라면 기존 손실금액은 사라지지 않습니다.
예를 들어 평단가 10,000원인 100주에 5,000원짜리 100주를 더 사면 총 원금은 150만 원, 총수량은 200주, 새 평단가는 7,500원입니다. 같은 5,000원에서 평가한 손실은 전후 모두 50만 원입니다. 회복률만 100%에서 50%로 줄어듭니다.
물타기 계산기에 같은 값을 넣어 재현할 수 있습니다. 비용을 회수하려면 수수료·세금까지 포함한 손익분기 가격을 별도로 봐야 합니다.
회복률이 알려주지 않는 것
필요한 상승률은 회복 확률이나 소요 기간을 예측하지 않습니다. 대금 납부일·대출이자·담보 부족도 이 식의 범위 밖입니다. 대출을 썼다면 가격이 회복되기 전에 납부 기한이 올 수 있습니다.
회복률 표와 예시는 본문의 나눗셈으로 직접 계산했습니다. 민준 씨와 서연 씨의 거래는 설명을 위한 가정입니다. 매수·매도 정산 시 비용이 반영되는 방식은 삼성증권 국내주식 결제 안내를 참고했습니다.