계좌에 유상증자 청약 안내가 왔는데, 주가의 비교 기준도 달라졌습니다. 유상증자 권리락은 신주를 배정받을 권리가 빠진 주식의 가격 기준을 조정하는 절차입니다. 청약 여부를 숫자로 비교할 때는 낮아진 평단가만 보지 않고, 더 낸 돈까지 뺀 평가손익을 봅니다.
유상증자는 회사가 돈을 받고 새 주식을 발행하는 것입니다. 여기서는 기존 주주에게 신주를 살 권리를 배정하는 경우를 다룹니다. 청약은 그 권리에 따라 신주를 사겠다고 신청하는 절차이고, 배정비율은 기존 1주에 신주 몇 주가 돌아오는지를 뜻합니다.
설명을 위한 가정으로 지민 씨가 100주를 평단가 12,000원에 보유하고 있다고 하겠습니다. 권리부 종가는 10,000원, 1주당 배정비율은 0.2주, 신주 발행가액은 8,000원입니다. 이 예시는 권리락용 발행가와 확정 청약가, 개인 배정비율과 전체 증자비율이 각각 같은 간편 가정입니다. 권리부 종가는 권리락 직전 거래일의 종가이고, 발행가액은 신주 한 주를 받기 위해 내는 금액입니다.
10,000원이 왜 9,670원으로 바뀌나요?
기존 주식의 가격에 새 주식을 발행해 들어오는 금액을 더한 뒤, 늘어난 주식 수로 나눕니다. 기존 1주를 기준으로 쓰면 식은 다음과 같습니다.
- 권리락 이론 기준가 = (권리부 종가 + 신주 발행가액 × 배정비율) ÷ (1 + 배정비율)
- (10,000 + 8,000 × 0.2) ÷ (1 + 0.2) = 11,600 ÷ 1.2 = 9,666.666…원
이 사이트는 다음 유효 호가로 올려 기준가를 9,670원으로 계산합니다. 호가단위는 주문 가격이 움직이는 최소 간격인데요. 이 가격대는 10원 단위라 9,666.666…원을 9,670원으로 올립니다. 자세한 구간은 호가단위 표에 있습니다.
이것은 주가 예측값이 아닙니다.
권리락일에 실제로 거래되는 가격은 매수·매도 주문에 따라 달라집니다. 호가 사이의 이론가격을 올리는 방식은 KRX 기준가격 안내에서 확인했습니다. 실제 적용 비율과 발행가액은 공시로 확인해야 합니다. 확정 청약가가 달라져도 이미 발표된 권리락 기준가격을 다시 산출하는 것은 아닙니다. 실제 사례에는 아래 공시 기준 모드를 사용하세요.
청약하면 얼마를 더 내고 몇 주를 받나요?
지민 씨의 신주 수와 추가 납입금부터 계산하겠습니다. 기존에 주식을 사는 데 쓴 돈은 100 × 12,000 = 1,200,000원입니다.
- 배정 신주 = 100 × 0.2 = 20주
- 추가 납입금 = 20 × 8,000 = 160,000원
- 청약 후 수량 = 100 + 20 = 120주
- 총 투입금 = 1,200,000 + 160,000 = 1,360,000원
20주를 받는 대신 160,000원이 더 들어갑니다. 무상으로 수량만 늘어나는 무상증자와 다른 부분입니다.
배정 결과가 20.4주처럼 나오면 이 계산기는 1주 미만인 단수주를 버리고 20주만 청약 대상으로 셉니다. 단수주는 온전한 한 주가 되지 않는 나머지 수량입니다. 소수점 아래 수량까지 발행가액을 곱해 추가 납입금에 넣지 않습니다.
같은 기준가에서 손익은 얼마나 다른가요?
평가금액은 주식 수에 가격을 곱한 값이고, 평가손익은 거기서 주식을 사는 데 넣은 돈을 뺀 값입니다. 지민 씨가 청약한 경우에는 추가 납입금도 투입금에 포함해야 합니다.
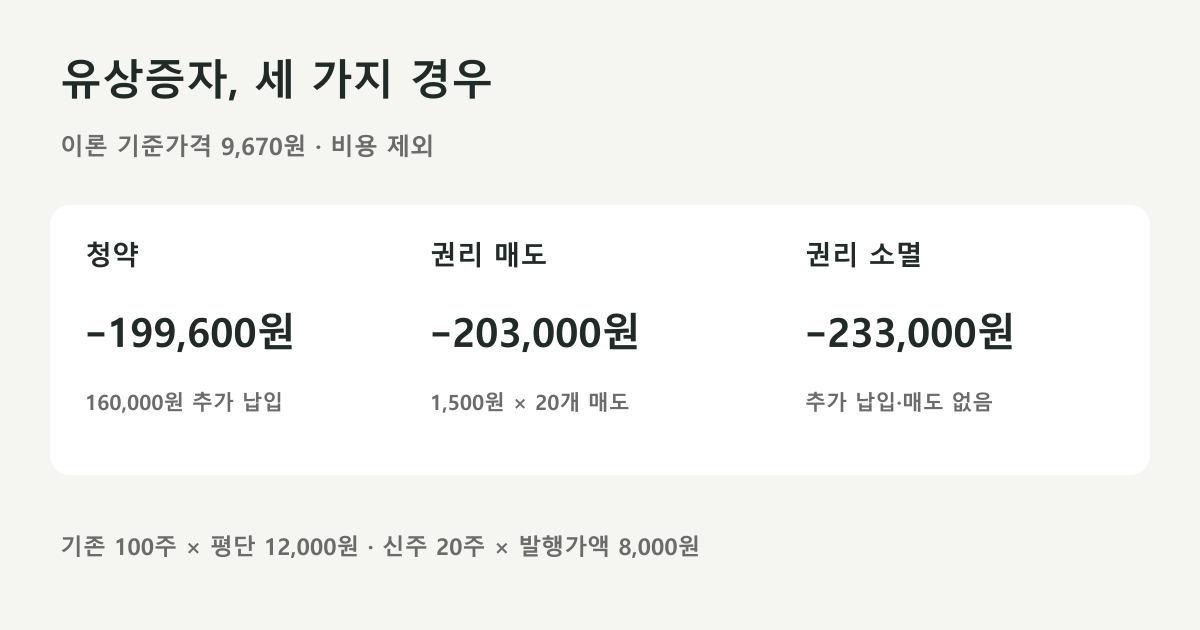
신주 상장 후 같은 시점·평가 주가 9,670원으로 세 경우를 비교합니다. 권리 매도는 권리 20개를 개당 1,500원에 파는 가정입니다. 비용·단수주 정산은 제외합니다.
| 비교 항목 | 청약 | 권리 매도 | 권리 소멸 |
|---|---|---|---|
| 신주 포함 수량 | 120주 | 100주 | 100주 |
| 추가 납입금 | 160,000원 | 0원 | 0원 |
| 총 투입금 | 1,360,000원 | 1,200,000원 | 1,200,000원 |
| 주식 평가금액 | 1,160,400원 | 967,000원 | 967,000원 |
| 권리 매도대금 | 0원 | 30,000원 | 0원 |
| 합산 손익 | −199,600원 | −203,000원 | −233,000원 |
청약은 120 × 9,670 − 1,360,000 = −199,600원입니다. 권리 매도는 100 × 9,670 − 1,200,000 + 30,000 = −203,000원입니다. 소멸은 권리 매도대금이 없어 −233,000원입니다. 세 경우 모두 손실이며, 청약과 소멸의 차이는 33,400원입니다.
평단가가 내려가면 청약 쪽이 늘 나은가요?
지민 씨의 청약 후 평단가는 1,360,000 ÷ 120 = 11,333.333…원입니다. 기존 12,000원보다 낮아졌습니다. 같은 기준가에서 본전까지 필요한 상승률도 작아집니다.
평단가가 낮아진 데에는 160,000원을 더 넣었다는 조건이 붙습니다. 수량과 투입금이 함께 달라졌는데 퍼센트만 비교하면 돈으로 본 결과와 방향이 엇갈릴 수 있습니다. 평단가 계산에서도 총 매수금액과 총수량을 함께 보는 이유입니다.
발행가액이 기준가보다 비싸면 위 차이 식의 괄호가 음수가 되어, 청약 쪽 평가손익이 더 작아지는 방향으로 뒤집힙니다.
33,400원 하나로 청약 여부가 결정되지는 않습니다. 위 표는 권리를 팔지 않고 소멸시킨 경우도 포함합니다. 신주를 살 권리인 신주인수권증서를 매도하는 경우도 따로 비교할 수 있습니다. 권리 1개가 신주 1주에 대응하고 20개를 개당 1,500원에 판다고 가정하면 매도대금은 30,000원, 기존 주식 평가손익과 합친 손익은 −233,000 + 30,000 = −203,000원입니다. 권리가격은 직접 입력하며 실제 거래 가능 수량과 기간은 공시를 확인하세요. 초과청약·실권주 일반공모·수수료·세금도 계산 범위 밖입니다. 실제 청약일과 납입일, 신주 상장일은 해당 공시와 증권사 안내의 서로 다른 일정입니다.
지민 씨의 숫자는 유상증자 계산기에 넣어 확인할 수 있습니다. 권리부 종가와 발행가액이 각각 어느 날짜의 값인지 함께 확인해야 같은 계산이 됩니다.
청약 절차와 권리락 일정은 신한투자증권 유상청약 안내, 산식은 미래에셋증권의 권리락 산식 안내, 가격 간격은 삼성증권 호가가격단위 변경 안내를 참고했습니다. 예시 금액은 설명을 위한 가정으로 직접 계산했습니다. 호가 보정 방향은 KRX 기준가격 안내를 2026-09-15에 확인했습니다.
권리락 가격과 확정 청약가는 다른 시점의 값입니다
계산기의 간편 가정은 권리락 산정용 발행가와 실제 청약 발행가가 같고 개인 배정비율과 전체 증자비율이 같다고 놓습니다. 실제 한탑 공시 사례는 1차 발행가액으로 권리락 조치 후 청약가를 확정하는 과정을 보여줍니다.
공시 기준 모드에서는 발표된 권리락 기준가격과 확정 청약 발행가를 각각 넣으세요. 확정 청약가를 바꿔도 이미 발표된 기준가격은 변하지 않습니다. 우리사주 우선배정·자기주식·동시 증자 등으로 개인 비율이 전체 증자비율과 다른 경우에는 간편 산식을 공식 기준가격으로 쓰지 마세요.
청약·권리 매도·권리 소멸은 모두 신주 상장 후 같은 평가 시점과 주가로 비교합니다. 평가 주가를 직접 넣으면 미래 가격에 대한 사용자 가정이며, 비워 두면 기준가격을 가정합니다. 권리 매도가 미입력은 비교 불가이고 0원 입력은 매도대금 0원이라는 가정입니다. 청약 손익은 추가 납입금을 총원가에 포함합니다.